Şirketlerde Asgari Sermaye Artırımı İçin Son Tarih: 31 Aralık 2026

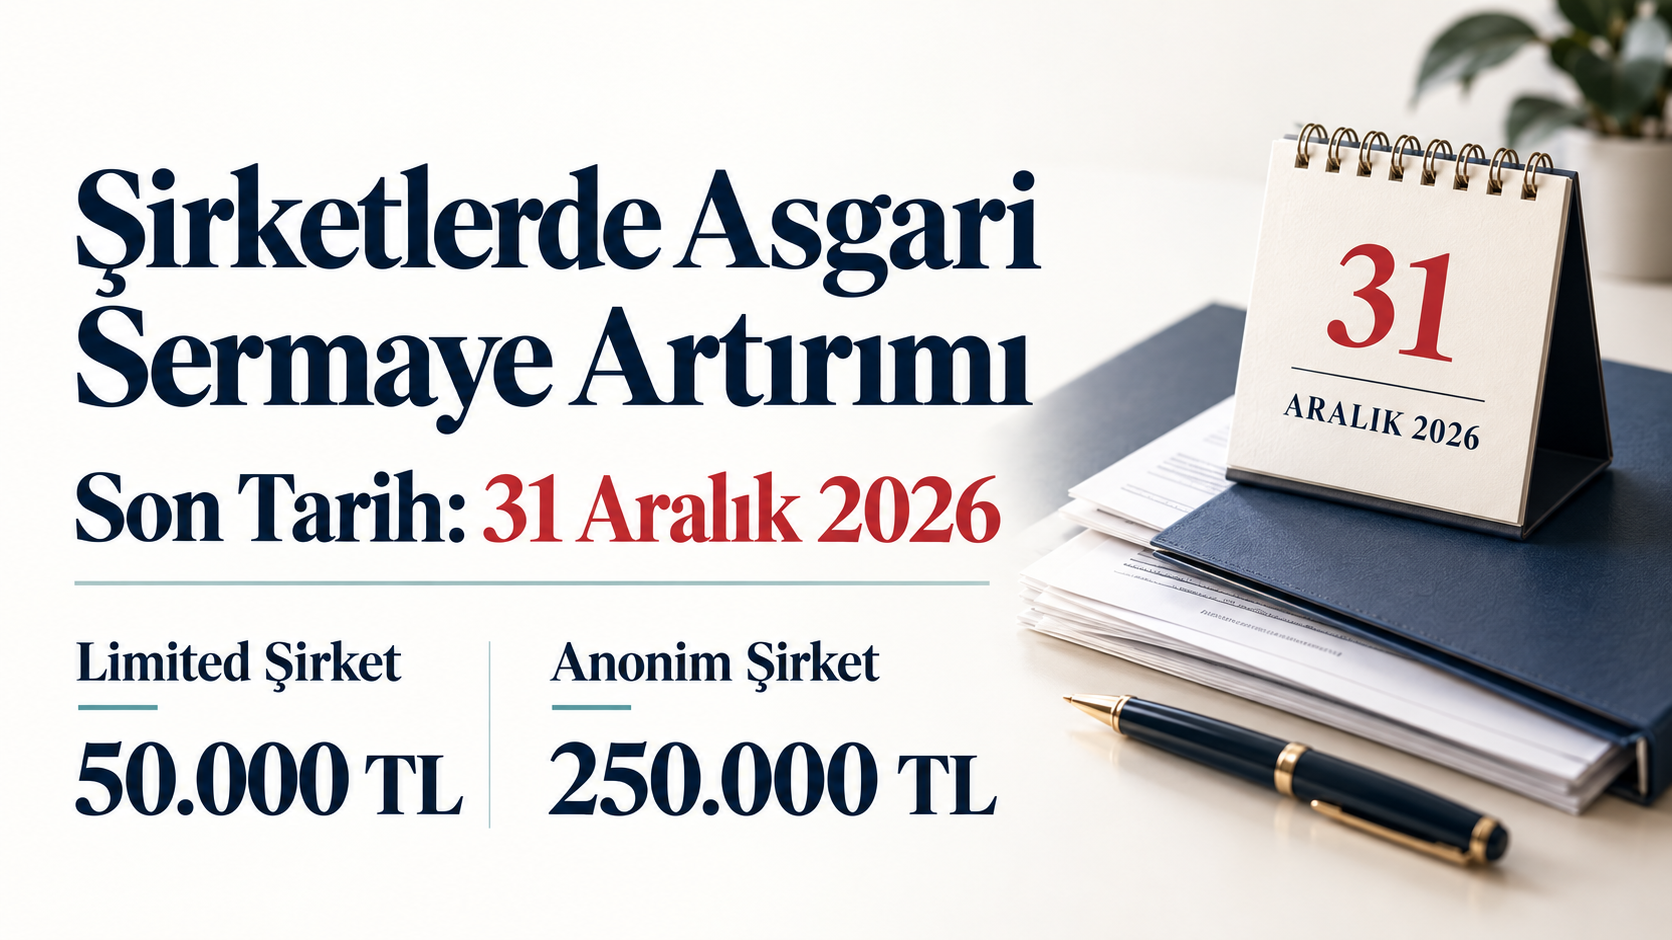
Limited ve anonim şirketler için asgari sermaye tutarlarına uyum süresi 31 Aralık 2026 tarihinde sona eriyor. Sermayesi 50.000 TL’nin altında olan limited şirketlerin sermayelerini en az 50.000 TL’ye, sermayesi 250.000 TL’nin altında olan anonim şirketlerin ise en az 250.000 TL’ye yükseltmesi gerekiyor. Şirketlerin mevcut sermayelerini kontrol ederek gerekli işlemleri yıl sonuna bırakmadan planlaması önem taşıyor.

Şirketlerde Asgari Sermaye Artırımı İçin Son Tarih: 31 Aralık 2026

Şirketlerde Asgari Sermaye Artırımı İçin Son Tarih: 31 Aralık 2026

Limited ve anonim şirketler için asgari sermaye tutarlarına uyum süresi 31 Aralık 2026 tarihinde sona eriyor. Sermayesi 50.000 TL’nin altında olan limited şirketlerin sermayelerini en az 50.000 TL’ye, sermayesi 250.000 TL’nin altında olan anonim şirketlerin ise en az 250.000 TL’ye yükseltmesi gerekiyor. Şirketlerin mevcut sermayelerini kontrol ederek gerekli işlemleri yıl sonuna bırakmadan planlaması önem taşıyor. 7887 sayılı Cumhurbaşkanı Kararı ile artırılan asgari sermaye tutarları, 1 Ocak 2024 tarihinden itibaren yeni kurulacak şirketler için uygulanmaya başladı. Ardından 7511 sayılı Kanun ile Türk Ticaret Kanunu’na eklenen Geçici 15’inci madde, sermayesi yeni sınırların altında kalan mevcut şirketler için uyum yükümlülüğü getirdi. Böylece düzenleme, yeni şirket kuruluşlarının yanında mevcut anonim ve limited şirketleri de kapsadı. Sermaye artırımı ihtiyacı, şirketin ticaret sicilinde kayıtlı sermayesine göre belirleniyor. Örneğin, mevcut sermayesi 10.000 TL olan bir limited şirketin en az 40.000 TL artırım yaparak toplam sermayesini 50.000 TL’ye ulaştırması gerekiyor. Esas sermaye sisteminde bulunan ve sermayesi 50.000 TL olan bir anonim şirketin ise en az 200.000 TL artırım yapması gerekiyor. İlgili asgari tutarı zaten karşılayan şirketler bakımından yalnızca bu geçiş hükmü nedeniyle yeniden artırım yapılması gerekmiyor. Kayıtlı sermaye sistemini kabul etmiş halka açık olmayan anonim şirketlerde farklı bir uyum kuralı bulunuyor. Çıkarılmış sermayesi en az 250.000 TL olan bu şirketlerin, başlangıç sermayeleri ile çıkarılmış sermayelerini 31 Aralık 2026’ya kadar 500.000 TL’ye yükseltmeleri gerekiyor. Bu yükümlülüğün yerine getirilmemesi halinde şirketler kayıtlı sermaye sisteminden çıkmış sayılıyor. Dolayısıyla şirketin hangi sermaye sistemine tabi olduğunun doğru belirlenmesi önem taşıyor. Asgari sermaye tutarının altında kalan anonim ve limited şirketler, süresi içinde gerekli artırımı yapmazsa kanun gereği infisah etmiş sayılıyor. İnfisah, şirketin sona ermesini ifade ediyor. Kayıtlı sermaye sistemindeki özel uyum yükümlülüğünde öngörülen sistemden çıkma sonucu ise bundan farklı. Şirket sahiplerinin bu iki durumu birbirinden ayırarak kendi şirketlerine uygulanacak yükümlülüğü netleştirmesi gerekiyor. Sermaye artırımı sürecinde ilk olarak güncel ticaret sicili kayıtları ve şirket sözleşmesi kontrol edilmeli. Ardından mali müşavir ve ilgili ticaret sicili müdürlüğüyle birlikte artırım tutarı, gerekli belgeler, karar ve tescil işlemleri planlanmalı. İşletmenin nakit akışı, ortakların sağlayacağı kaynaklar ve işlem giderleri de bu hazırlık kapsamında değerlendirilerek sürecin son haftalara bırakılmaması öneriliyor. Türk Ticaret Kanunu’nun Geçici 15’inci maddesi, Ticaret Bakanlığına uyum süresini birer yıl olmak üzere en fazla iki kez uzatma yetkisi veriyor. Ancak bu yetki, sürenin kendiliğinden uzadığı anlamına gelmiyor. Şirketlerin resmî bir süre değişikliği duyurulmadıkça 31 Aralık 2026 tarihini esas alarak hazırlıklarını tamamlaması gerekiyor. KOBİ Pratik, KOBİ ve esnaflara özel finansal ürün karşılaştırma, hesaplama ve başvuru platformudur. İşletmeler, KOBİ Pratik üzerinden finansal hesaplama araçlarına ulaşabilir; kredi, POS ve ticari kart seçeneklerini inceleyerek finansal ihtiyaçlarına uygun ürünleri değerlendirebilir. Bilgi kontrol tarihi: 10 Ekim 2026. Şirketinize ilişkin sermaye artırımı ve tescil işlemlerini mali müşaviriniz ve ilgili ticaret sicili müdürlüğüyle netleştirmeniz önerilir.

İlgili hesaplama araçları

  • Tapu Harcı Hesaplama (2026)

    Tapu harcı, bir gayrimenkulün (konut, iş yeri, arsa, tarla) alım-satımında devlet adına tahsil edilen nispi bir harçtır. 2026 yılında oran, harca esas bedel üzerinden alıcı için %2 ve satıcı için %2 olmak üzere toplam %4'tür. Harca esas matrah, taraflarca beyan edilen satış bedeli ile gayrimenkulün emlak (rayiç) vergi değerinden yüksek olanıdır; beyan edilen değer emlak vergi değerinin altında olamaz. Bu araç, satış bedelini ve dilersen emlak vergi değerini girerek alıcı harcı, satıcı harcı, toplam tapu harcı ve döner sermaye hizmet bedeli dahil ödeyeceğin toplam tutarı 2026 oranlarıyla anında hesaplar.

  • İşsizlik Maaşı Hesaplama (2026)

    İşsizlik maaşı (resmi adıyla işsizlik ödeneği), kendi isteği ve kusuru dışında işten ayrılan, son 120 gün kesintisiz hizmet akdine tabi olup son 3 yılda en az 600 gün işsizlik sigortası primi ödemiş sigortalılara İŞKUR tarafından ödenen aylık bir destektir. Günlük ödenek, sigortalının son 4 aylık prime esas günlük ortalama brüt kazancının %40'ı olarak hesaplanır. Ancak bu tutar, aylık brüt asgari ücretin %80'ini geçemez (tavan). Ödenekten yalnızca damga vergisi (binde 7,59) kesilir; gelir vergisi ve SGK primi kesilmez. Ödeme süresi, son 3 yıldaki prim ödeme gününüze göre 180 gün (6 ay), 240 gün (8 ay) veya 300 gün (10 ay) olarak belirlenir. Bu araç, 2026 yılı asgari ücret ve mevzuat parametrelerine göre alacağınız brüt ve net işsizlik ödeneğini ve toplam alabileceğiniz tutarı hesaplar.

  • Tarih Farkı Hesaplama (Gün / Ay / Yıl)

    İki tarih arasındaki farkı bilmek; faturada vade takibi, çek/senet termini, sözleşme süresi, izin gün hesabı, doğum günü veya proje teslim tarihi gibi pek çok işletme ve günlük ihtiyaçta gerekir. Bu araç başlangıç ve bitiş tarihini girmenizi ister; aradaki farkı hem toplam gün, hafta ve ay olarak hem de takvime uygun "X yıl Y ay Z gün" biçiminde gösterir. Hesaplama artık yılları (29 Şubat) ve ay uzunluklarının değişkenliğini (28/29/30/31 gün) doğru şekilde dikkate alır. Tarihleri ters girseniz bile fark mutlak değer olarak doğru hesaplanır; ayrıca bitiş gününün de süreye dahil edilmesini isterseniz (örneğin kiralama veya konaklama gün sayısı) bunu seçebilirsiniz.

  • Yaş Hesaplama (Doğum Tarihine Göre)

    Yaş hesaplama aracı, doğum tarihiniz ile bugünün (veya seçtiğiniz bir referans tarihinin) arasındaki farkı yıl, ay ve gün olarak hassas biçimde gösterir. Sadece yıl farkını almak yerine ay ve gün düzeltmesi yaparak gerçek yaşınızı hesaplar; ayrıca toplam yaşadığınız gün, hafta ve ay sayısı ile bir sonraki doğum gününüze kalan gün sayısını da verir. Resmi işlemler, sigorta, askerlik, emeklilik ön değerlendirmesi, okul kayıt yaşı veya kişisel merak için hızlı ve doğru bir sonuç sunar. Doğum tarihinizi gün/ay/yıl olarak girin; referans tarihini boş bırakırsanız bugünün tarihi kullanılır.

""
Fiba Kredi Kampanyaları

İşletmeniz İçin Tüm Finansal Çözümler

KOBİ Destek Kredilerini ve Faiz İndirimlerini Kaçırmayın!

Güncel piyasa koşullarını sizin yerinize takip ediyoruz. İşletmenize en uygun finansman fırsatlarını ve vergi avantajlarını e-posta ile cebinize getiriyoruz.

KobiPratik kampanya bildirimlerini açıyorum.

Kaydolarak Aydınlatma Metni 'ni okuyup kabul ettiğinizi onaylıyorsunuz.